Ev Almak mı, Kirada Oturmak mı?
İçindekiler 13 bölüm
- İki seçeneğin kalemleri
- Kalış süresi: kararı belirleyen değişken
- Peşinatın fırsat maliyeti
- Üç senaryo
- Kredi kullanacaksan
- Örnek: aynı hane, iki yol
- Sayıya dökülmeyen ölçütler
- Mülkiyetin getirdiği yükümlülükler
- Kendi tablonu doldur
- Peşinat hazır değilse: bekleme dönemini nasıl kullanırsın?
- Ara çözümler
- Karşılaştırmayı bozan beş hata
- Sonuç ve karar rehberi
Kısa cevap: Tek bir doğru yanıt yok; karar üç şeye bağlı — o evde ne kadar kalacağın, peşinatın hazır olup olmadığı ve aylık yükün gelirine oranı. Kısa süreli kalışlarda alım-satım masrafları geri dönmediği için kiralama öne çıkar; uzun kalışlarda satın alma genellikle öne geçer.
Bu yazı sana hangisinin doğru olduğunu söylemiyor. Yaptığı şey, iki seçeneği aynı tabloda karşılaştırman için bir çerçeve vermek — çünkü karşılaştırma çoğu zaman eksik kalemlerle yapıldığı için yanlış sonuç veriyor.
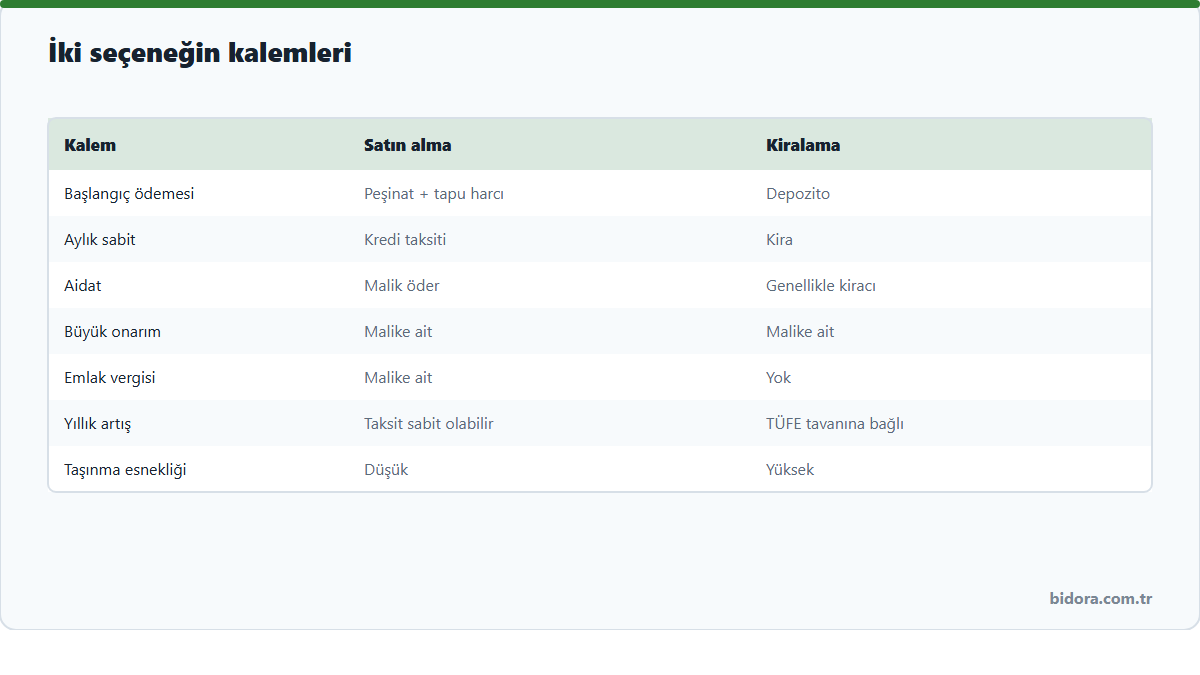
İki seçeneğin kalemleri
En sık yapılan hata, kredi taksitiyle kirayı doğrudan karşılaştırmak. Bu iki sayı aynı şeyi ölçmez: taksit mülkiyete gider, kira barınma hizmetine. Üstelik her iki tarafta da tabloya girmeyen kalemler var.
Satın almanın kalemleri
- Peşinat. Bu para başka bir yerde değerlendirilebilirdi — fırsat maliyeti hesaba girer.
- Tapu harcı. Matrahın binde 20'si; alıcı ve satıcıdan ayrı ayrı alınır. Hesap için tapu masrafı aracı.
- Kredi taksiti ve toplam geri ödeme. Aylık taksit değil, vade sonundaki toplam önemlidir.
- Aidat ve ortak giderler. Malik olarak ödersin; büyük onarım payları da sana düşer.
- Emlak vergisi. Yılda iki taksit.
- Bakım ve yenileme. Kombi, tesisat, boya — kiracıyken malikin ödediği kalemler artık senin.
- DASK ve varsa konut sigortası.
- Satış maliyeti. Bir gün satarsan yine harç ve varsa emlakçı bedeli çıkar.
Kiralamanın kalemleri
- Depozito. Geri alınabilir ama o süre boyunca bağlı kalır.
- Kira. Yıllık artış, bir önceki kira yılının 12 aylık TÜFE ortalama değişim oranını aşamaz (TBK m.344). Ayrıntı: kira artış oranı nasıl hesaplanır.
- Aidat. Genellikle kiracıya ait kalemler; büyük onarım malike aittir.
- Taşınma maliyeti. Her taşınmada tekrarlar.
- Belirsizlik. Sözleşmenin yenilenmemesi ihtimali bir maliyet değildir ama bir risktir.
Depozito ve ek gider kalemlerinin tamamı için depozito, aidat ve ek giderler yazısına bakabilirsin.
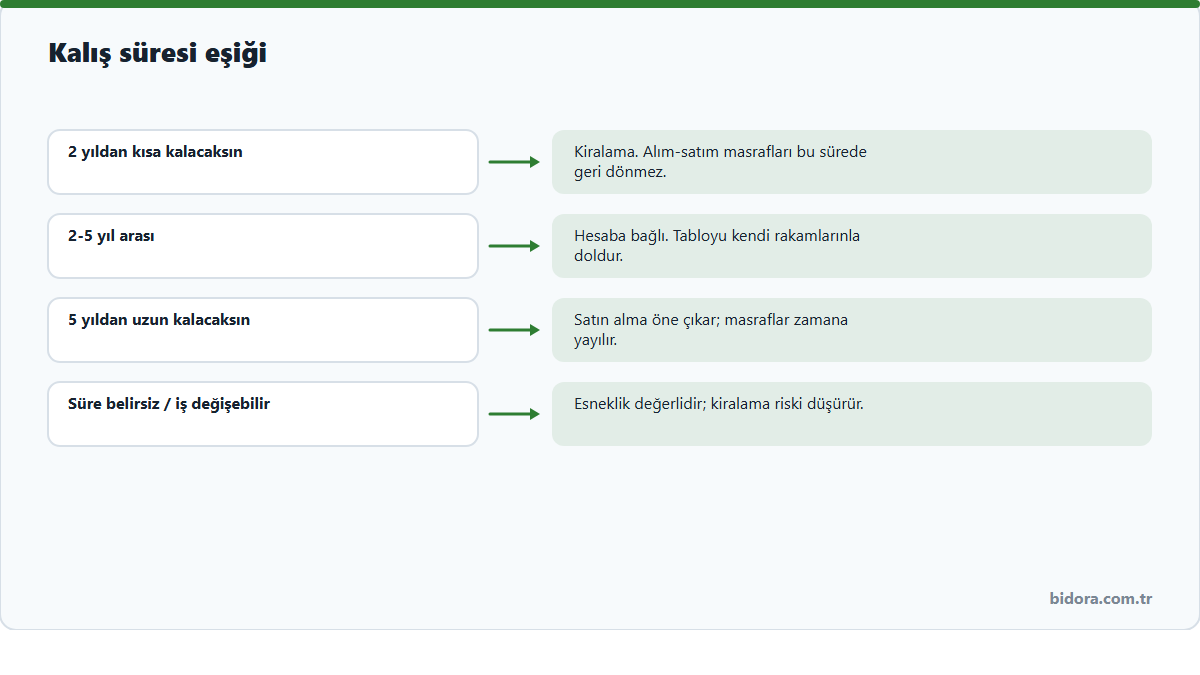
Kalış süresi: kararı belirleyen değişken
Satın almanın tek seferlik masrafları vardır: tapu harcı, döner sermaye, taşınma, tadilat. Bu masraflar ancak zamana yayıldığında anlamlı hâle gelir. Kısa sürede satarsan, masraflar geri dönmeden yeniden masraf yaparsın.
Pratik ölçüt şu: tek seferlik masrafların toplamını, satın almanın kiraya göre sağladığı aylık avantaja böl. Çıkan ay sayısı, o evde en az ne kadar kalman gerektiğini gösterir. O süreden kısa kalacaksan kiralama daha mantıklıdır.
Bu hesapta en çok atlanan kalem satış maliyetidir. Evi alırken harç ödersin, satarken yine ödersin. İki yönlü masraf, kısa kalışı belirgin biçimde dezavantajlı yapar.
Peşinatın fırsat maliyeti
Peşinat, elinden çıkan bir para değil; bir yere bağlanan bir para. Aynı tutar başka bir yerde değerlendirilseydi bir getiri sağlayabilirdi. Karşılaştırmayı dürüst yapmak için bu getiriyi kiralama tarafına bir avantaj olarak yazman gerekir.
Burada bir oran vermiyoruz: getiri beklentisi kişiden kişiye ve dönemden döneme değişir. Yöntem şu — kendi gerçekçi beklentini yaz ve iki tabloyu o varsayımla karşılaştır. Varsayımı değiştirdiğinde sonucun nasıl değiştiğini görmek, kararın ne kadar sağlam olduğunu da gösterir.
Üç senaryo
Yeni mezun, işi değişebilir
Kiralama öne çıkar. Esneklik burada ölçülebilir bir değer: iş değişikliğinde taşınabilmek, satılamayan bir eve bağlı kalmaktan iyidir. Peşinat birikmeye devam eder.
Çocuklu aile, okul bölgesi belirlenmiş
Satın alma öne çıkar. Kalış süresi uzun, taşınma maliyeti yüksek (okul, düzen, çevre) ve kira artışı her yıl tekrar eden bir belirsizlik. Koşul: peşinat hazır ve taksit yükü geliri zorlamıyor.
Emeklilik dönemi, sabit gelir
Belirleyici olan aylık yükün sabitliği. Kira her yıl yeniden belirlenir; mülkiyette ise aidat ve bakım kalır. Kredi kullanılacaksa vade ve gelir uyumu dikkatle değerlendirilmelidir.
Kredi kullanacaksan
Kredi, satın alma tarafının hesabını değiştirir. İki satır eklenir:
- Toplam geri ödeme. Aylık taksit değil, vade sonundaki toplam tutar karşılaştırma için anlamlı olandır.
- Zorunlu sigortalar. Kredili alımlarda genellikle istenir.
TÜİK verilerine göre Eylül 2026'da ipotekli konut satışları yıllık %5,1 arttı ve toplam satışların %16'sını oluşturdu — kredinin karara girdiği bir dönemde olduğumuzu gösteriyor. Piyasa tablosunun tamamı için 2026 konut piyasası yazısına bakabilirsin.
Taksit ve toplam geri ödeme hesabı için konut kredisi hesaplama yazısındaki yöntemi kullanabilirsin.
Örnek: aynı hane, iki yol
Rakam vermiyoruz — çünkü senin rakamların farklı. Onun yerine, hesabın hangi satırda döndüğünü gösteriyoruz.
Diyelim bir hane, aynı mahallede ya kiralayacak ya satın alacak. İlk yıl tablosu genellikle kiralama lehine çıkar: satın almada peşinat çıkmış, tapu harcı ödenmiş, taşınma ve tadilat yapılmıştır. Üçüncü yıla gelindiğinde fark kapanmaya başlar, çünkü kira her yıl artarken kredi taksiti (sabit faizliyse) aynı kalır. Beşinci yıldan sonra satın alma genellikle öne geçer.
Bu dönüm noktasını belirleyen üç değişken:
- Kira artış hızı. Artış tavanı, bir önceki kira yılının on iki aylık TÜFE ortalama değişim oranıdır. Artış yüksekse dönüm noktası öne gelir.
- Peşinatın fırsat maliyeti. Beklenen getiri yüksekse dönüm noktası geriye kayar.
- Tek seferlik masrafların büyüklüğü. Tapu harcı, tadilat ve taşınma ne kadar büyükse geri dönüş o kadar uzar.
Kendi tablonu doldururken bu üç değişkeni değiştirip sonucun nasıl oynadığına bak. Küçük bir değişiklikle sonuç tersine dönüyorsa, karar “yakın” demektir ve sayısal olmayan ölçütler belirleyici olur.
Sayıya dökülmeyen ölçütler
İki seçenek birbirine yakın çıktığında karar başka yerde verilir:
| Ölçüt | Satın alma | Kiralama |
|---|---|---|
| Taşınma zorunluluğu riski | Yok | Sözleşme yenilenmeyebilir |
| Evi istediğin gibi düzenleme | Serbest | Malikin iznine bağlı |
| İş değişikliğinde esneklik | Düşük | Yüksek |
| Bakım sorumluluğu | Sende | Büyük onarım malikte |
| Komşuluk ve çevreye bağlanma | Uzun vadeli | Değişken |
| Aylık yükün öngörülebilirliği | Taksit sabitse yüksek | Her yıl yeniden belirlenir |
Çocuklu hanelerde “taşınma zorunluluğu riski” çoğu zaman tabloyu tek başına belirliyor: okul ve düzen değişikliğinin maliyeti parayla ölçülmüyor.
Mülkiyetin getirdiği yükümlülükler
Satın alma tarafında kiralamada olmayan bazı yükümlülükler doğar:
- Emlak vergisi. Yılda iki taksit; devirden sonra belediyeye bildirim yapılması gerekir.
- Zorunlu deprem sigortası. Devirden önce hazır olmalıdır.
- Ortak gider sorumluluğu. Kat Mülkiyeti Kanunu çerçevesinde; alım öncesinde yönetimden borçsuzluk yazısı alınmalıdır.
- Büyük onarım payları. Çatı, cephe, asansör — karar defterinde planlanan işler yeni malike de düşer.
- Satış anındaki yükümlülükler. Bir gün satarsan tapu harcı yeniden ödenir; ayrıca elde edilen kazanç bakımından vergi mevzuatı devreye girebilir.
Bu kalemlerin tamamı için tapu masrafları ve apartman aidatı yazılarına bakabilirsin.
Aradığın Evi Yaz. Hangi yolu seçersen seç, kriterini bir kez yaz; teklifler sana gelsin.
Yayına çıkarmak için üyelik ve SMS ile telefon doğrulaması gerekir; bu adım zorunludur ve atlanamaz.Kendi tablonu doldur
| Satır | Satın alma | Kiralama |
|---|---|---|
| Başlangıçta çıkan para | Peşinat + harç + taşınma | Depozito + taşınma |
| Aylık sabit ödeme | Taksit | Kira |
| Aylık aidat | ||
| Yıllık emlak vergisi | Yok | |
| Yıllık bakım payı | Yok (büyük onarım malikte) | |
| Yıllık artış beklentisi | Taksit sabitse yok | TÜFE tavanına bağlı |
| Peşinatın fırsat maliyeti | Var | Yok |
| Çıkış maliyeti | Satış harcı + emlakçı | Taşınma |
| 5 yıllık toplam |
Son satırı doldurduğunda karar çoğu zaman kendiliğinden ortaya çıkar. Çıkmıyorsa, iki seçenek birbirine yakın demektir — o durumda esneklik ve huzur gibi sayıya dökülmeyen ölçütler belirleyici olur.
Peşinat hazır değilse: bekleme dönemini nasıl kullanırsın?
“Henüz peşinatım yok” durumu bir çıkmaz değil, bir plan dönemidir. Bu dönemde yapılacak dört şey, ileride alacağın evin koşullarını doğrudan belirler:
- Hedef peşinatı sayıya dök. Belirsiz bir hedef birikim üretmez. Aradığın tipte bir konutun emsal fiyatını çıkar, peşinat oranını belirle, aylık birikim miktarını hesapla.
- Devir masraflarını da hedefe ekle. Tapu harcı (matrahın binde 20'si, alıcı payı), döner sermaye, DASK, taşınma ve ilk tadilat. Peşinatı tam tutturup masrafları unutmak, en sık yaşanan planlama hatası.
- Kredi geçmişini düzenli tut. Kullanabileceğin kredi tutarı ve koşulları bununla şekillenir.
- Bu süre boyunca kira artışını hesaba kat. Artış tavanı, bir önceki kira yılının on iki aylık TÜFE ortalama değişim oranıdır; bekleme dönemi uzadıkça aylık yükün artabileceğini planına yaz.
Bekleme dönemini pasif geçirmek ile planlı geçirmek arasındaki fark, iki üç yıl sonra alabileceğin evin niteliğinde görünür hâle geliyor.
Ara çözümler
Karar her zaman ikili değil. Pratikte işe yarayan ara yollar:
| Yol | Ne zaman mantıklı | Dikkat |
|---|---|---|
| Daha küçük bir ev satın almak | Peşinat sınırlıysa, mülkiyete girmek önceliğinse | Birkaç yıl sonra taşınma maliyeti doğabilir |
| Daha uzak bir konumda satın almak | Ulaşım süresi takasını kabul ediyorsan | Günlük yol maliyetini hesapla |
| Kirada kalıp yatırımı ayrı tutmak | İş yeri/şehir değişebilecekse | Disiplin gerektirir |
| Daha uzun vadeli kredi | Nakit akışı dar ama gelir istikrarlıysa | Toplam geri ödeme artar |
| Aile içi destekle peşinatı büyütmek | İmkân varsa | Tapu ve hukuki düzeni baştan netleştir |
Ara çözümlerin ortak özelliği, kararı tamamen ertelemeden riski azaltmaları. Hangisinin sana uyduğu, kalış süresi beklentine ve gelir istikrarına bağlı.
Karşılaştırmayı bozan beş hata
- Kredi taksitini kirayla doğrudan karşılaştırmak. Taksit mülkiyete, kira barınma hizmetine gider; üstelik her iki tarafta da tabloya girmeyen kalemler var.
- Peşinatın fırsat maliyetini yazmamak. Yazılmadığında hesap satın alma lehine çarpılır.
- Çıkış maliyetini unutmak. Evi alırken de satarken de tapu harcı ödenir; kısa kalışta bu iki yönlü yük belirleyici olur.
- Bakım ve büyük onarım payını saymamak. Kiracıyken malikin ödediği kalemler, malik olunca sana geçer.
- Tek bir yıl üzerinden karar vermek. İlk yıl neredeyse her zaman kiralama lehine çıkar; kararı beş yıllık toplamla vermek gerekir.
Bu beş hatadan kaçınan bir tablo, iki seçenek arasındaki gerçek farkı gösterir — ve çoğu zaman sonuç, baştaki sezgiden farklı çıkar.
Sonuç ve karar rehberi
- Kısa kalacaksan kirala. Alım-satım masrafları kısa sürede geri dönmez.
- Uzun kalacaksan ve peşinat hazırsa satın almayı değerlendir.
- Taksit yükünü gelirine göre sınırla. Bankanın verebileceği en yüksek tutar, senin ödeyebileceğin tutar değildir.
- Fırsat maliyetini tabloya yaz. Yazmazsan karşılaştırma satın alma lehine çarpılır.
- Çıkış maliyetini unutma. Alırken de satarken de harç var.
Bu yazı genel bilgilendirme amaçlıdır; yatırım ya da hukuki tavsiye değildir.
Sık sorulanlar
Ev almak mı kirada oturmak mı daha mantıklı?
Satın almanın görünmeyen maliyetleri neler?
Satın almanın masrafları kaç yılda geri döner?
Kira her yıl ne kadar artar?
Peşinatın fırsat maliyeti nedir?
Kaynaklar
Mevzuat, vergi ve resmî işlem bilgileri zamanla değişir. Aşağıdaki kaynaklar belirtilen tarihte kontrol edilmiştir; işlem yapmadan önce güncel hâlini kaynağından doğrula. Bu içerik hukuki veya finansal tavsiye değildir.
- Türk Borçlar Kanunu (6098 sayılı) m. 344 — Mevzuat Bilgi Sistemi · kontrol: 04.11.2026
- Gelir İdaresi Başkanlığı — Gayrimenkul Alım-Satımında Tapu Harcı · kontrol: 04.11.2026
- TÜİK — Konut Satış İstatistikleri · kontrol: 04.11.2026