Konut Kredisi Hesaplama ve Faiz Karşılaştırması
İçindekiler 14 bölüm
- Taksit nasıl hesaplanır?
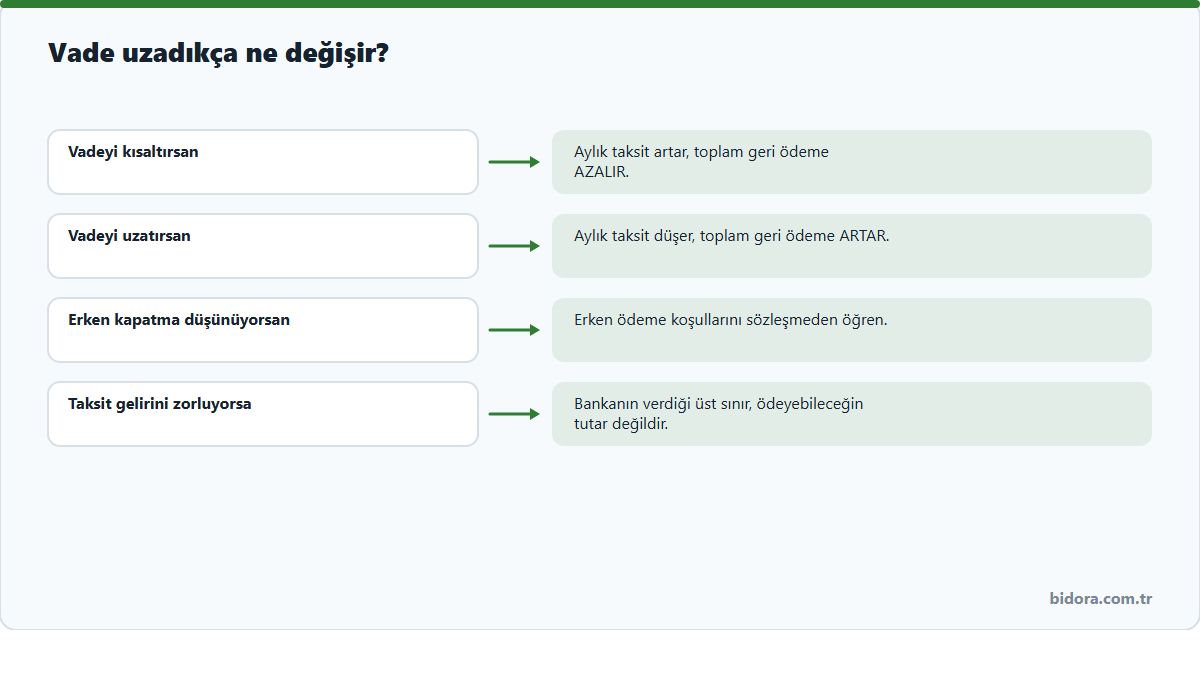
- Vade: taksiti düşürür, maliyeti artırır
- İki teklifi nasıl karşılaştırırsın?
- Zorunlu ve isteğe bağlı sigortalar
- Erken kapatma ve ara ödeme
- Değerleme raporu kredi tutarını belirler
- Kredi, toplam bütçenin bir parçası
- Kredili satışlar piyasada ne kadar yer tutuyor?
- Beş yaygın hata
- Sabit faiz mi, değişken faiz mi?
- Ödeme planını okuma
- Taksit, gelirinin ne kadarı olmalı?
- Örnek: vadenin etkisi
- Sonuç ve karar rehberi
Kısa cevap: Konut kredisinde aylık taksit, eşit taksitli (anüite) formülüyle hesaplanır: Taksit = Anapara × i × (1+i)^n ÷ ((1+i)^n − 1). Burada i aylık faiz oranı (ondalık), n ise ay cinsinden vadedir. Karşılaştırma yaparken bakman gereken sayı aylık taksit değil, vade sonundaki toplam geri ödemedir.
Bu yazıda faiz oranı yazmıyoruz. Oran bankaya, vadeye, kredi tutarına ve döneme göre değişir; bugün geçerli olan bir sayı birkaç hafta sonra yanlış olur. Verilen şey, kendi tekliflerini doğru değerlendirmen için gereken yöntem.
Taksit nasıl hesaplanır?
Konut kredilerinde yaygın olan yöntem eşit taksitli geri ödemedir: her ay aynı tutar ödersin, ama bu tutarın içindeki faiz ve anapara payı zamanla değişir. Başlarda faiz ağırlıklıdır, sona doğru anapara ağırlık kazanır.
i = yıllık faiz oranı ÷ 12 ÷ 100— aylık oranTaksit = A × i × (1+i)^n ÷ ((1+i)^n − 1)Toplam geri ödeme = Taksit × nToplam faiz = Toplam geri ödeme − Anapara
Bu formül vergi ve fon kesintilerini içermez; bankanın sunduğu ödeme planında bunlar da yer alır. Bu yüzden nihai karşılaştırmayı her zaman bankanın yazılı ödeme planı üzerinden yap.
Bidora'da yakıt ve tapu masrafı için hazır hesaplama araçları var; konut kredisi aracı ikinci aşamada eklenecek. Bu arada bankanın ödeme planını istemek en doğru kaynaktır — çünkü tüm kesintileri içerir.
Vade: taksiti düşürür, maliyeti artırır
Vade uzatmak cazip görünür çünkü aylık taksit düşer. Ancak her ek ay, bakiye üzerinden faiz işlemeye devam ettiği için toplam geri ödemeyi artırır.
| Vade | Aylık taksit | Toplam geri ödeme | Ne zaman mantıklı |
|---|---|---|---|
| Kısa | Yüksek | Düşük | Gelir rahatsa, toplam maliyeti düşürür |
| Orta | Dengeli | Dengeli | Çoğu hane için uygulanabilir |
| Uzun | Düşük | Yüksek | Nakit akışı dar ama gelir istikrarlıysa |
Pratik yaklaşım: ödeyebileceğin en kısa vadeyi seç, ama taksiti gelirinin sürdürülebilir bir oranında tut. Bankanın onayladığı en yüksek tutar, senin rahatça ödeyebileceğin tutar değildir — bu ayrımı yapmayan hane, ilk beklenmedik masrafta zorlanır.
İki teklifi nasıl karşılaştırırsın?
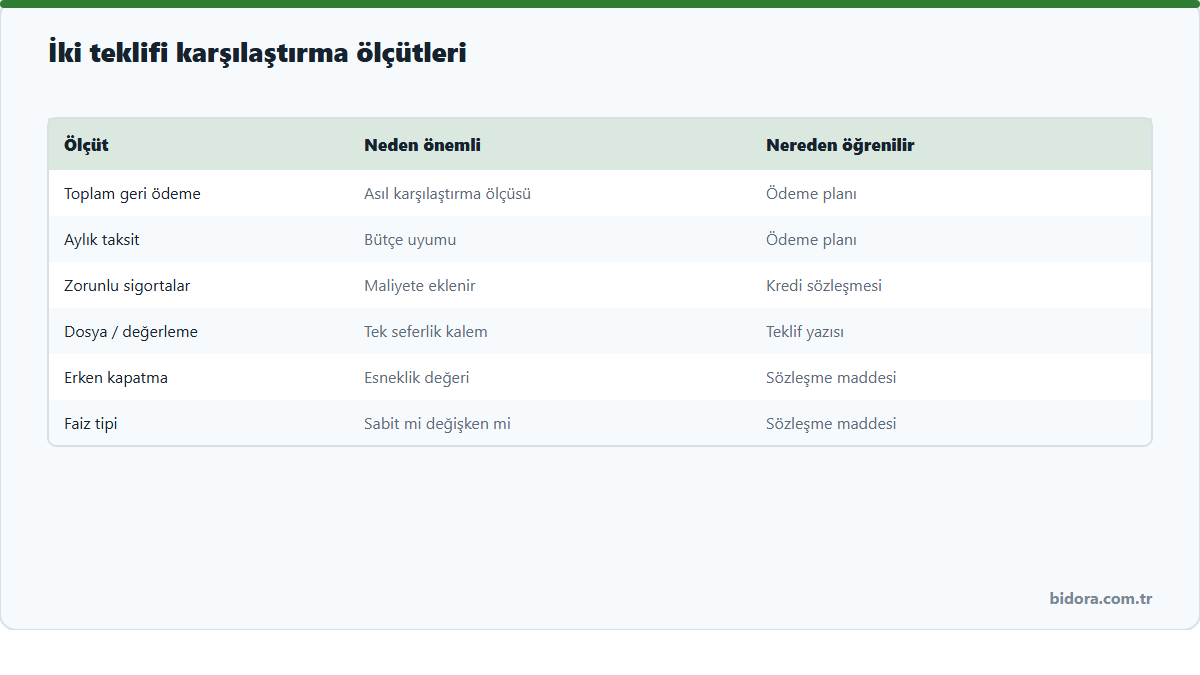
Aylık taksiti karşılaştırmak yetmez; vadeleri farklıysa taksitler zaten karşılaştırılamaz. Aynı tabloyu doldur:
| Satır | Banka A | Banka B |
|---|---|---|
| Kredi tutarı | ||
| Vade (ay) | ||
| Aylık taksit | ||
| Toplam geri ödeme | ||
| Dosya / tahsis masrafı | ||
| Değerleme (ekspertiz) bedeli | ||
| Zorunlu sigortalar | ||
| Erken kapatma koşulu | ||
| Faiz tipi (sabit / değişken) | ||
| Toplam maliyet |
Son satır belirleyici olandır. İki teklif arasında aylık taksit farkı küçük görünürken, masraf ve sigorta kalemleri eklendiğinde sıralama değişebilir.
Zorunlu ve isteğe bağlı sigortalar
Konut kredisi kullanımında zorunlu deprem sigortası (DASK) aranır. Bunun dışında banka, konut sigortası ve hayat sigortası talep edebilir. Bu kalemler kredinin maliyetine eklenir ve karşılaştırmaya girmelidir.
- Hangi sigortanın zorunlu, hangisinin isteğe bağlı olduğunu yazılı sor.
- Poliçeyi bankanın anlaşmalı şirketinden almak zorunda olup olmadığını öğren.
- Prim tutarını kredi teklifine dâhil et.
Erken kapatma ve ara ödeme
Gelirin artarsa ya da eline toplu bir para geçerse krediyi erkenden kapatmak isteyebilirsin. Sözleşmede şu maddeleri önceden oku:
- Erken kapatmada uygulanacak koşullar ve varsa kesinti.
- Ara ödeme yapılabilir mi? Yapılırsa vade mi kısalır, taksit mi düşer?
- Yeniden yapılandırma imkânı var mı?
Erken kapatma esnekliği, iki teklif arasında taksit farkından daha değerli olabilir — özellikle geliri değişken hanelerde.
Değerleme raporu kredi tutarını belirler
Banka, krediyi evin değerine göre verir ve bu değeri kendi atadığı değerleme uzmanı belirler. Rapor beklediğinden düşük çıkarsa kullanabileceğin kredi tutarı da düşer; aradaki farkı peşin tamamlaman gerekir.
Bu yüzden satıcıyla anlaşırken değerleme sonucunu beklemek, ödeme takvimini ona göre kurmak gerekir. Devir günü planlaması için tapu devri için gerekli belgeler yazısına bakabilirsin.
Kredi, toplam bütçenin bir parçası
Kredi taksiti dışında devirde ve sonrasında başka kalemler de var:
- Tapu harcı: matrahın binde 20'si, alıcı ve satıcıdan ayrı ayrı. Hesap: tapu masrafı aracı.
- Döner sermaye hizmet bedeli
- Aidat, emlak vergisi, ısınma
- Tadilat ve taşınma
Tam liste için ev almanın gerçek maliyeti ve tapu masrafları nasıl hesaplanır yazılarına bakabilirsin.
Kredili satışlar piyasada ne kadar yer tutuyor?
TÜİK verilerine göre Eylül 2026'da ipotekli konut satışı 23.397 adet oldu; bir önceki yılın aynı ayına göre %5,1 artarken toplam satışların %16'sını oluşturdu. Ocak–Eylül döneminde ipotekli satış 212.210'a ulaştı (geçen yıl aynı dönem 170.209).
Yani kredili alım, toplam içinde azınlıkta olmakla birlikte payı artan bir yöntem. Piyasa tablosunun tamamı için 2026 konut piyasası yazısına bakabilirsin.
Aradığın Evi Yaz. Bütçen netleştiyse aradığın evi tarif et; satıcılar sana ulaşsın.
Yayına çıkarmak için üyelik ve SMS ile telefon doğrulaması gerekir; bu adım zorunludur ve atlanamaz.Beş yaygın hata
- Yalnızca aylık taksite bakmak. Vadeler farklıysa taksitler karşılaştırılamaz.
- Masraf ve sigortaları hesaba katmamak. Sıralamayı değiştirebilirler.
- Bankanın verdiği üst sınırı hedef sanmak. Onay tutarı, ödeme kapasiten değildir.
- Peşinatı sıfırlamak. Devir masrafları ve ilk ayların giderleri için nakit gerekir.
- Ön onayı ev bulduktan sonra almak. Süreç uzar, satıcıyla gerginlik doğar.
Sabit faiz mi, değişken faiz mi?
Kredi sözleşmesinde faizin sabit mi değişken mi olduğu, ödeme planının bağlayıcılığını belirler.
| Sabit faiz | Değişken faiz | |
|---|---|---|
| Taksit | Vade boyunca aynı | Dönemsel olarak değişebilir |
| Öngörülebilirlik | Yüksek | Düşük |
| Bütçe planı | Kolay | Tampon gerektirir |
| Faizler düşerse | Avantaj kaçar | Taksit düşebilir |
| Faizler artarsa | Korunursun | Taksit artar |
Sabit faizli bir kredide taksit vade boyunca aynı kalır; bu, kira ile karşılaştırma yaparken önemli bir fark yaratır — kira her yıl yeniden belirlenirken taksit sabit kalır. Karşılaştırma için ev almak mı kirada oturmak mı yazısına bakabilirsin.
Ödeme planını okuma
Banka sana bir ödeme planı verir. Bakman gereken satırlar:
- Taksit sayısı ve tutarı. Hepsi aynı mı, ilk taksit farklı mı?
- Anapara ve faiz ayrımı. Başlarda faiz ağırlıklıdır; bu normaldir.
- Kalan bakiye sütunu. Erken kapatma düşünüyorsan hangi ayda ne kadar borcun kalacağını gösterir.
- Vergi ve fon kesintileri. Formülle hesapladığın tutarla plandaki tutar arasındaki fark genellikle buradan gelir.
- Toplam geri ödeme. Planın sonunda yazar; karşılaştırmanın asıl ölçüsü.
İki bankadan alınan planları yan yana koyduğunda, aylık taksit farkı küçük görünse bile toplam geri ödeme farkı belirgin olabilir. Karar o satırda verilir.
Taksit, gelirinin ne kadarı olmalı?
Bankalar gelir-taksit oranına bir üst sınır uygular, ama o sınır bankanın risk eşiğidir; senin yaşam standardın değil. Kendi sınırını belirlerken hesaba kat:
- Taksit dışındaki konut giderleri. Aidat, ısınma, emlak vergisi, bakım.
- Gelir dalgalanması. Düzensiz gelirin varsa tamponu büyüt.
- Mevcut diğer borçlar. Toplam borç yükü belirleyicidir.
- Acil durum fonu. Peşinatı sıfırlayıp fonu da harcamak riskli.
- Beklenen giderler. Çocuk, eğitim, sağlık, araç değişimi.
Pratik kural: taksiti ödedikten sonra hanenin olağan yaşamını sürdürebiliyor ve bir miktar birikim yapabiliyorsan, oran sürdürülebilirdir.
Örnek: vadenin etkisi
Aynı anapara ve aynı faiz oranıyla, yalnızca vade değiştiğinde ne olur? Formülü kendi rakamlarınla uygula:
i = yıllık oran ÷ 12 ÷ 100Taksit = A × i × (1+i)^n ÷ ((1+i)^n − 1)Toplam = Taksit × n
Vadeyi iki katına çıkardığında taksit yarıya inmez — daha az iner. Buna karşılık toplam geri ödeme belirgin biçimde artar, çünkü anapara daha uzun süre bakiyede kalır ve üzerinden faiz işler. Bu, uzun vadenin görünmeyen bedelidir.
Hesabı birkaç vade için tekrarlayıp bir tablo yapmak, kararı sezgiden çıkarıp sayıya bağlar. Bidora'da yakıt ve tapu masrafı araçları hazır; konut kredisi hesaplama aracı ikinci aşamada eklenecek. Bu arada bankanın ödeme planı en doğru kaynaktır.
Sonuç ve karar rehberi
- Ön onayını ev aramaya başlamadan al. Bütçen netleşir, pazarlıkta elin güçlenir.
- Teklifleri toplam geri ödeme üzerinden karşılaştır. Aylık taksit yanıltır.
- Masraf ve sigortaları tabloya ekle. Toplam maliyet asıl ölçüttür.
- Ödeyebileceğin en kısa vadeyi seç. Ama taksiti gelirinin sürdürülebilir oranında tut.
- Nihai kararı bankanın yazılı ödeme planıyla ver. Formül fikir verir, plan bağlar.
Bu yazı genel bilgilendirme amaçlıdır; yatırım ya da finansal tavsiye değildir. Güncel oranlar ve koşullar için bankaların resmî kaynaklarına başvurmak gerekir.
Sık sorulanlar
Konut kredisi taksiti nasıl hesaplanır?
Vade uzatmak avantajlı mı?
İki kredi teklifini nasıl karşılaştırırım?
Değerleme raporu kredi tutarını etkiler mi?
Kredi dışında hangi masraflar var?
Kaynaklar
Mevzuat, vergi ve resmî işlem bilgileri zamanla değişir. Aşağıdaki kaynaklar belirtilen tarihte kontrol edilmiştir; işlem yapmadan önce güncel hâlini kaynağından doğrula. Bu içerik hukuki veya finansal tavsiye değildir.
- TÜİK — Konut Satış İstatistikleri, Eylül 2026 · kontrol: 04.11.2026
- Gelir İdaresi Başkanlığı — Gayrimenkul Alım-Satımında Tapu Harcı · kontrol: 04.11.2026
- Doğal Afet Sigortaları Kurumu (DASK) · kontrol: 04.11.2026